会社を辞める前に、
辞めた後の生活費を見積もりました。
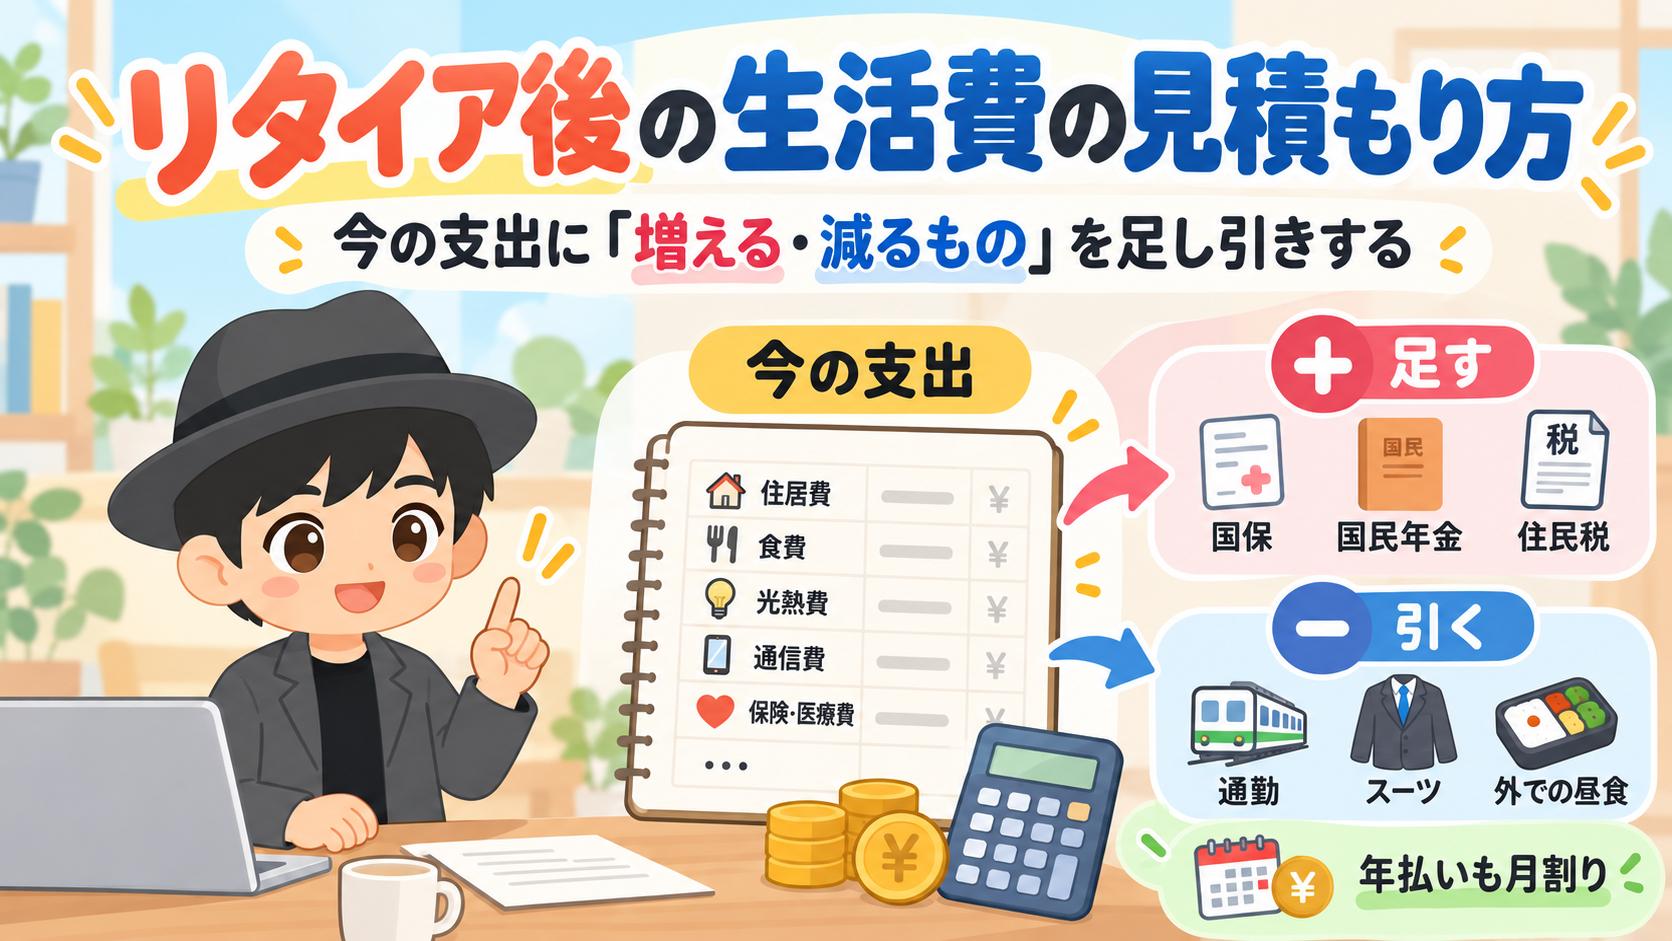
やったのは、今の支出をもとに
「辞めたら増えるもの・減るもの」を足し引きし、
年払いの出費も月割りで入れたことです。
会社員時代の私は、「いくらあればいいか」が
わからない状態でした。
同じところで迷っている人に向けて、
見積もり方をまとめます。
この記事でわかること
- リタイア後の生活費を見積もる土台
- 会社を辞めたら増えるもの・減るもの
- 見積もりがほぼ当たった理由
- 出した生活費の使い道(辞める判断と目標資産額)
なお、ここでいう「リタイア後」は、
会社を辞めて働く量を減らした後(サイドFIRE後)のことです。
65歳以降の年金生活の話ではありません。
リタイア後の生活費は「今の支出」から出せる?
出せます。
私が見積もりの土台にしたのは、
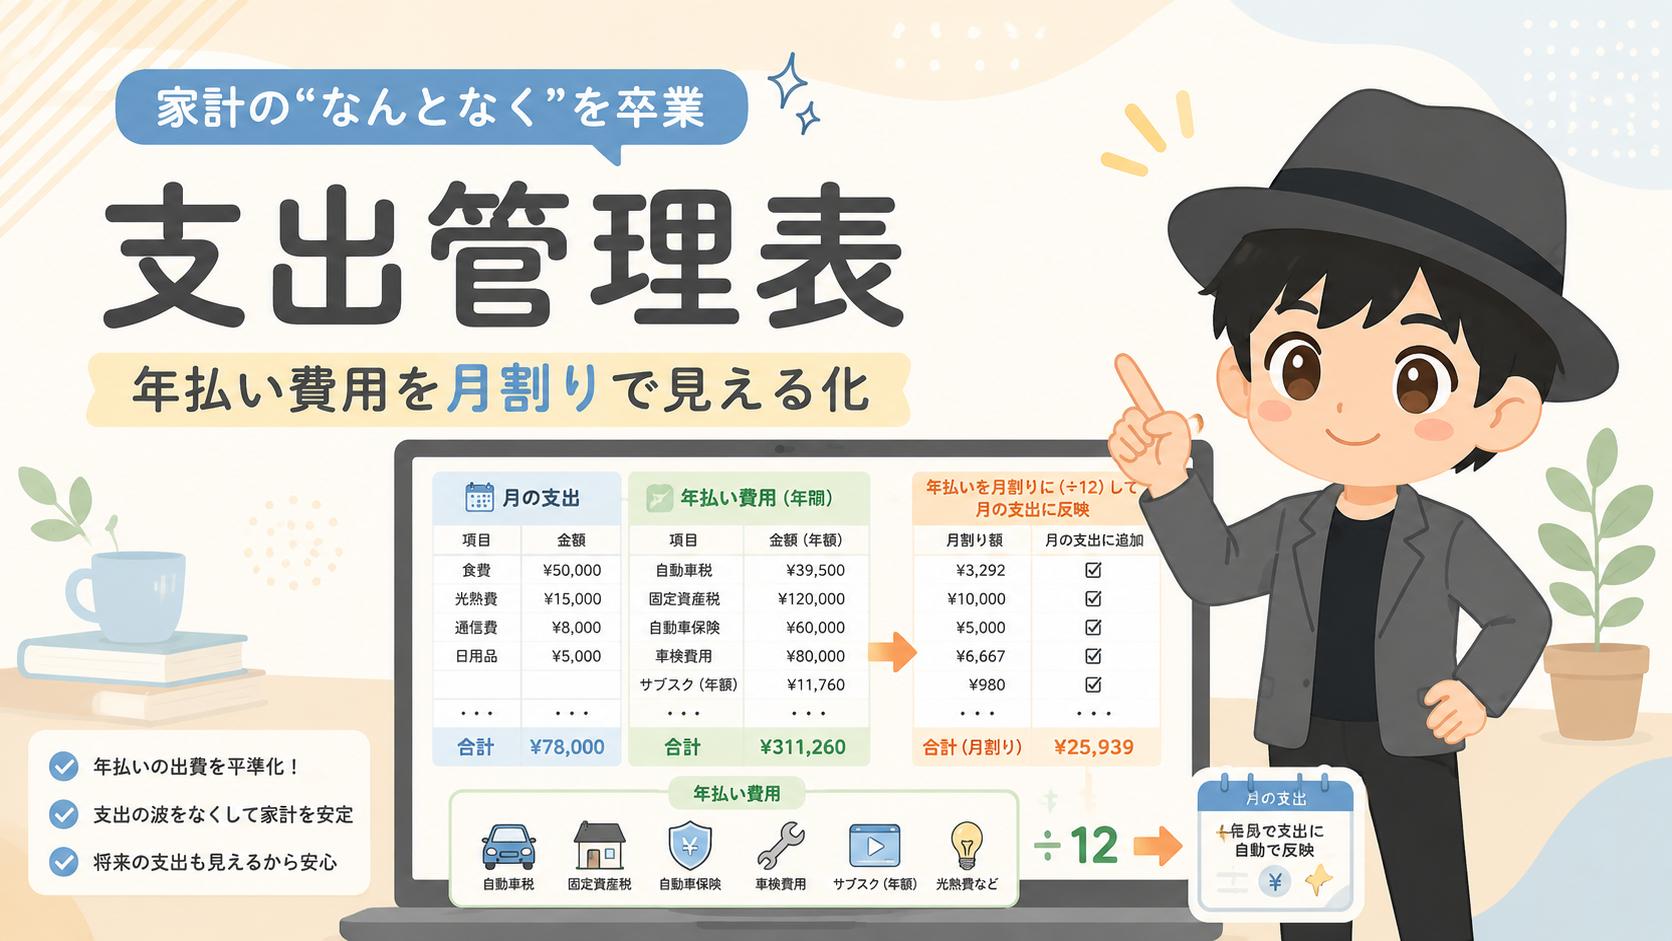
会社員時代に使っていた支出管理表です。
支出管理表は、毎月の支出と
年払いの支出を1枚にまとめる表です。
年額で入力した項目は、
自動で12分の1に計算され、月額に足されます。
今の支出がわかっていれば、
あとは会社を辞めた後に変わる部分を
書き換えれば済みます。
辞めた後の暮らしを、
ゼロから想像する必要はありません。
生活費は家族の人数や住まいによって大きく
変わるので、やり方のほうを参考にしてください。
支出管理表の作り方とテンプレートは、
こちらにまとめています。
会社を辞めたら増えるもの・減るものは?
会社を辞めると、支出の内訳が変わります。
私が支出管理表に足した項目・減らした項目は、
次のとおりです。
| 足したもの(増える) | 減らしたもの(減る) |
|---|---|
| 国民健康保険 | 通勤にかかるお金 |
| 国民年金 | スーツ・仕事着 |
| 住民税(自分で払う分) | 外での昼食代 |
増えるのは、給料から天引きされていたもの
会社員のうちは、健康保険・厚生年金・住民税が
給料から天引きされます。
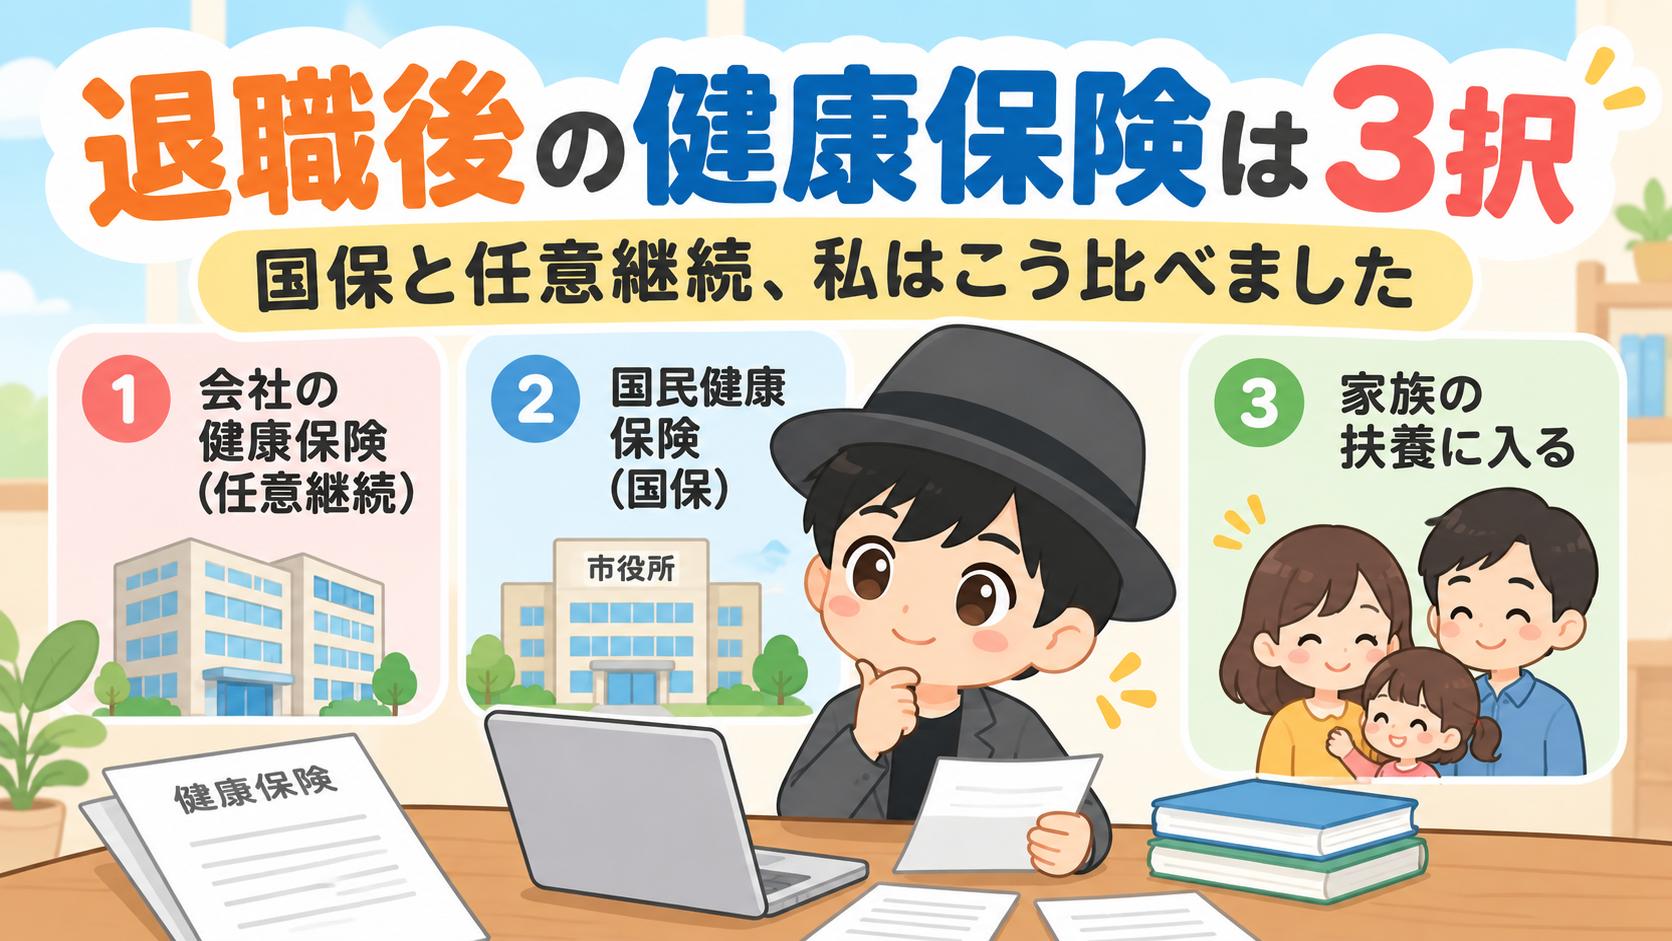
辞めると、健康保険は国民健康保険(国保)や
任意継続などに、厚生年金は国民年金などに
切り替わります。
住民税も含めて、自分で払うお金が出てきます。
住民税は、辞める時期によって最後の給料から
まとめて天引きされることもあります。
私は任意継続と国保を比べて、
保険料が安かった国保を選びました。
住民税と国民健康保険料は、
前年の所得をもとに決まります。
辞めた後しばらくは、会社員時代の所得をもとに
計算された金額が通知されます。
減るのは、会社に行くためのお金
減らしたのは、会社に通うために
かかっていたお金です。
- 通勤:車通勤のガソリン代など
- スーツ・仕事着:スーツやワイシャツなどの買い替え・クリーニング
- 昼食:勤務日のランチ代など
足した分と減らした分は、
だいたい同じくらいでした。
この差は、通勤距離や会社員時代の収入によって
異なります。
自分の数字で足し引きしてみてください。
年払いも月割りで入れると、見積もりがずれにくい?
独立後の生活費がほぼ見積もりどおりだったのは、
年払いの出費まで入れていたからだと思っています
月割りで入れた年払いの出費は、次のとおりです。
- 自動車税・車検
- 固定資産税
- 保険料(年払い)
どれも、毎月の支出だけを見ていると
抜けやすいお金です。
支出管理表なら、年額で入力しておけば、
自動で月割りにされて生活費に足されます。
出した生活費を何に使った?
見積もった生活費は、次の2つに使いました。
会社を辞めても暮らせるかの判断
仕事の収入と、配当など資産からの収入を
合わせて、生活費をまかなえるかを見ました。
サイドFIREは、資産収入だけで暮らすのではなく、
働く収入と組み合わせる考え方です。
目標資産額の計算
もう1つは、目標資産額を決めることです。
年間の生活費の25倍を、目標資産額にしました。
25倍は、4%ルールを目安にしています。
4%ルールは、アメリカの過去のデータから
広まった考え方です。
最初の年に資産の4%を取り崩し、その後は
物価に合わせて取り崩す額を調整していけば、
30年ほどは資産が尽きにくいとされています。
年間の生活費を4%で割ると、
年間の生活費の25倍になります。
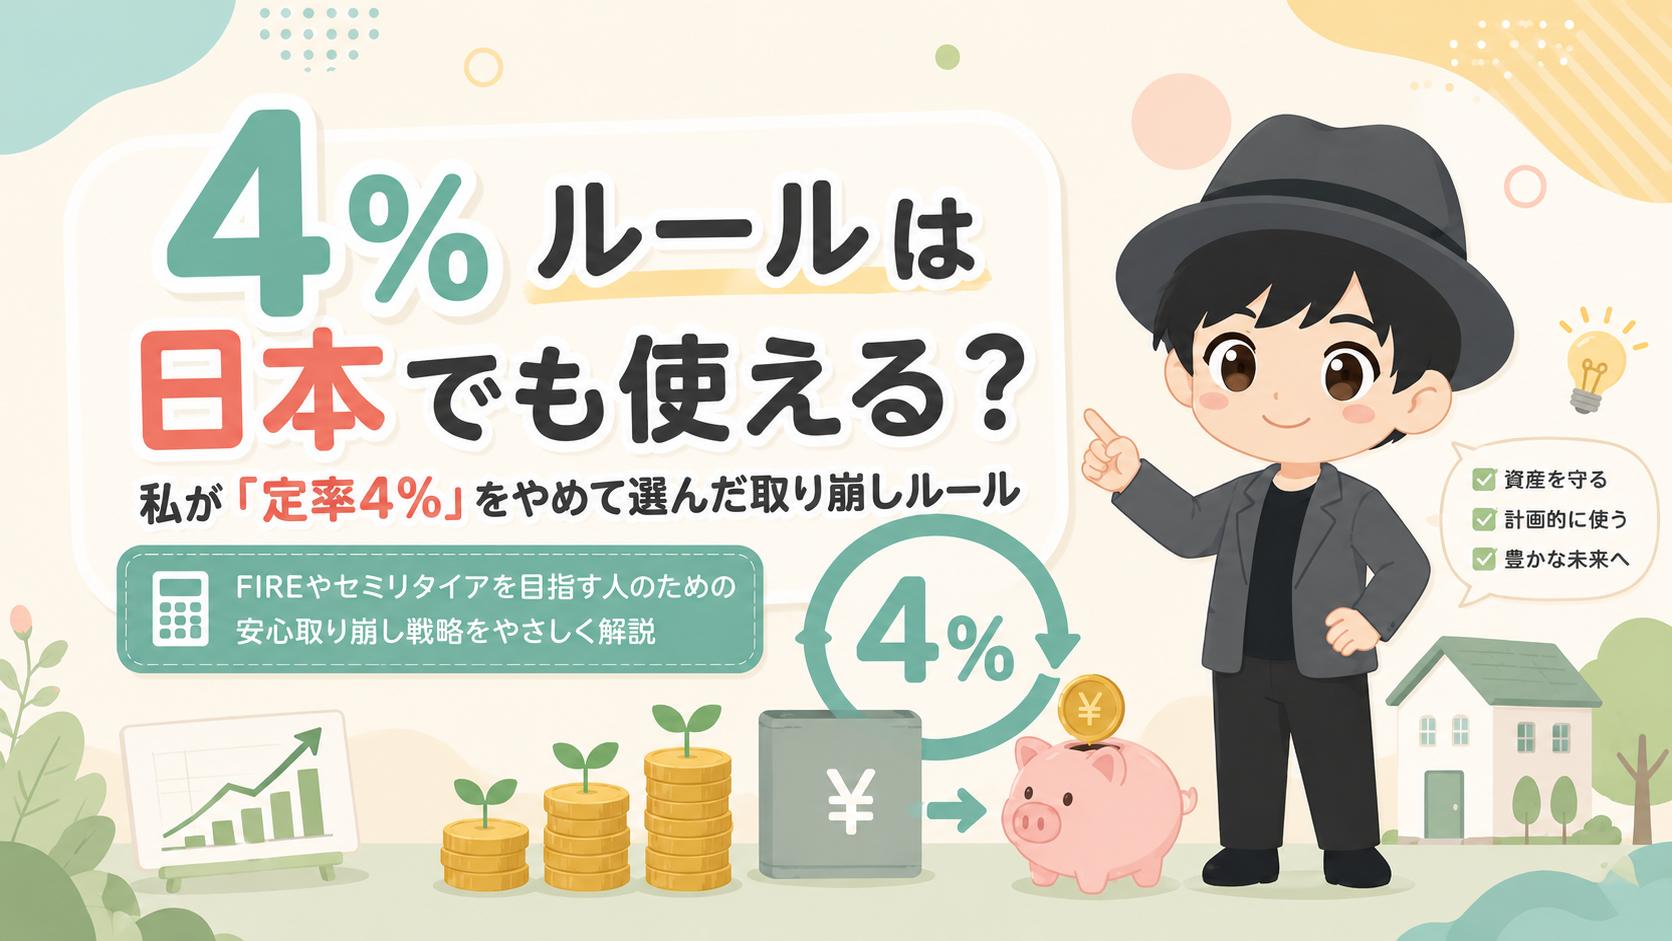
ただし、実際の取り崩しは4%ルールどおりには
していません。
4%ルールは目標額の目安として使い、
取り崩しは別のルールにしています。
生活費を数字にして、何が変わった?
生活費を見積もって、安心しました。
「いくらあればいいか」が、
数字ではっきりしたからです。
漠然とした不安が消えて、
これなら辞めても暮らせそうだと思えました。
辞めるかどうか迷っているなら、
まず今の支出を表にしてみてください。
そこに会社を辞めたら増える項目を足し、
減る項目を差し引き、年払いの出費も月割りで
加えてみてください。
まとめ
- リタイア後の生活費は、今の支出をもとに見積もる(私は支出管理表を使った)
- 辞めたら増えるもの(国保・国民年金・住民税)を足し、減るもの(通勤・スーツ・外での昼食代)を減らす
- 年払い(自動車税・車検、固定資産税、保険料)も月割りで入れる(見積もりがほぼ当たったのは、ここまで入れていたからだと思っている)
- 出した生活費は、辞める判断(事業+資産で足りるか)と、目標資産額(年間生活費の25倍)に使った
- 生活費が数字になって、漠然とした不安が消えた
※本記事は個人の体験・見解の共有であり、特定銘柄や商品を推奨するものではありません。
投資判断はご自身の責任でお願いします。