投資信託の一覧を開くと、
「0.09%」「0.1%」「0.2%」といった数字が
並んでいます。
信託報酬です。
商品を選ぶときに数字を見比べたのですが、
正直なところ、この差はかなり小さく見えました。
では、実際にはどのくらい変わるのか?
月5万円を30年間積み立てた場合で
計算してみました。
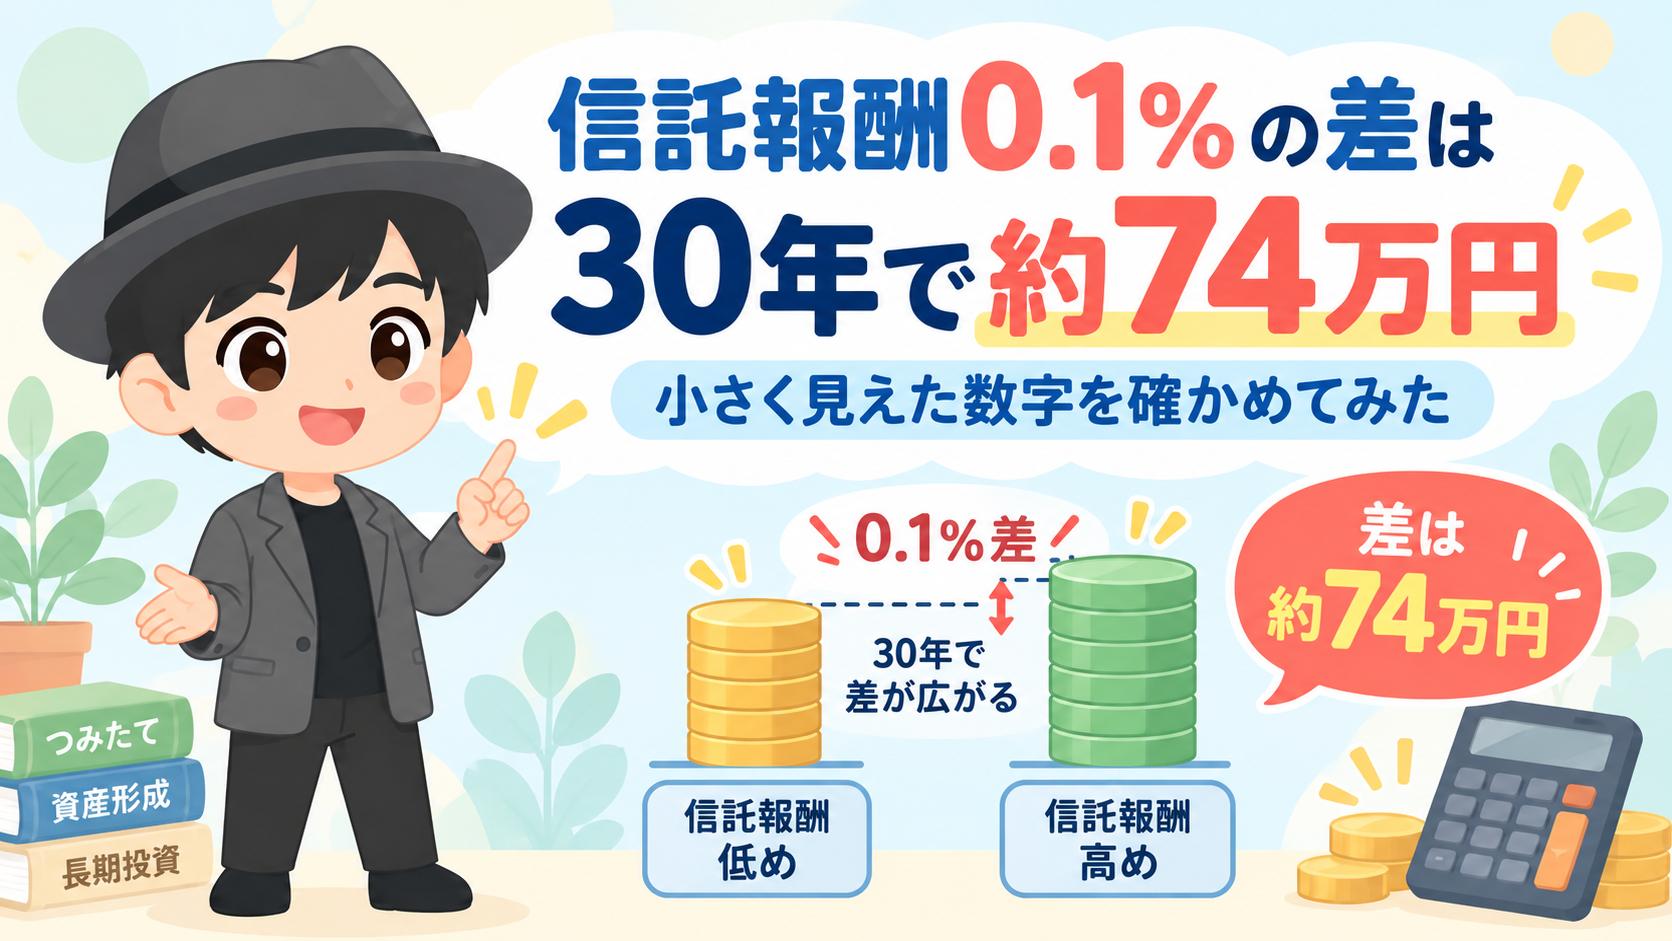
その差は、約74万円。
この記事でわかること
- 信託報酬0.1%の差が、30年でいくらになるか
- 差が後半になるほど開いていく理由
- 同じ指数の商品を比べるとき、どこを見ればいいか
- 一覧に出ている数字だけでは分からないコストがあること
- 手間をかけるのは「選ぶときの1回」で済むこと
月5万円を30年で、約74万円の差になりました
まずは、今回の試算の前提です。
| 項目 | 設定 |
|---|---|
| 積立額 | 月5万円(30年で元本1,800万円) |
| 期間 | 30年 |
| 想定利回り | 年5%(信託報酬を引く前) |
| 比べる信託報酬 | 年0.1% と 年0.2% |
この条件で計算した結果がこちらです。
| 信託報酬 | 30年後(想定) |
|---|---|
| 年0.1% | 約4,085万円 |
| 年0.2% | 約4,011万円 |
| 差 | 約74万円 |
税金や売買のタイミングは考慮していない、
あくまで単純な試算です。
もちろん、
利回りが年5%になる保証もありません。
それでも、0.1%という数字が
長期では無視できない差になることは分かります。
74万円は、月5万円の積立にすると
約15か月分です。
買う前に一度確認するかどうかで、
これだけの差になる計算です。
10年では約4万円。差が開くのは後半です
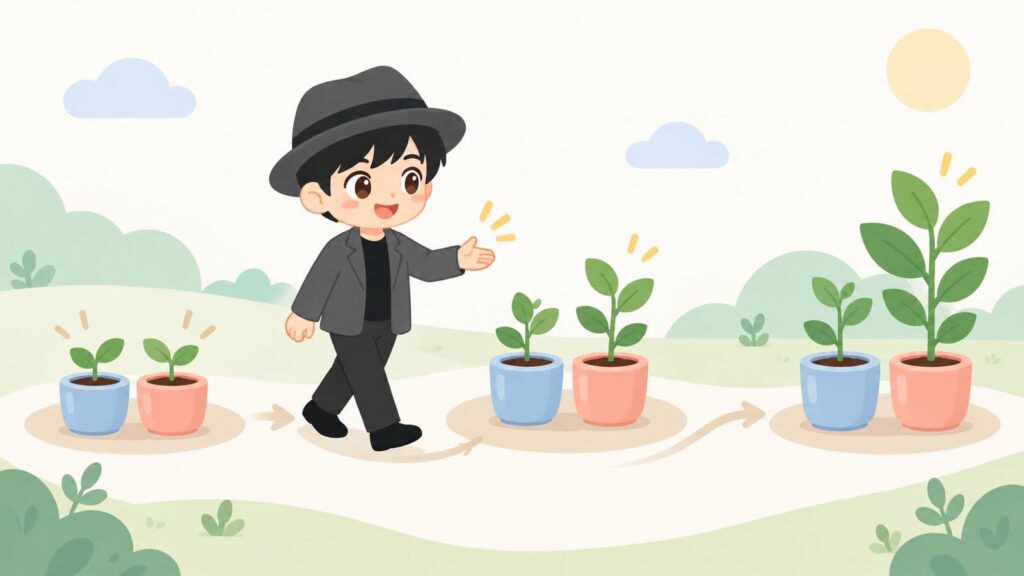
同じ条件で、
10年・20年・30年の時点を並べてみました。
| 経過年数 | 0.1%と0.2%の差 |
|---|---|
| 10年 | 約4万円 |
| 20年 | 約23万円 |
| 30年 | 約74万円 |
10年の時点では約4万円です。
正直、この段階なら「気にしなくていい」と
言われても納得してしまいます。
ところが20年で約23万円、30年で約74万円。
後半になるほど差が開いていきます。
理由はシンプルで、信託報酬は
「そのとき持っている残高」に対して
かかるからです。
残高100万円の年0.1%は1,000円ですが、
残高4,000万円なら4万円になります。
積み立てが進んで残高が増えるほど、
引かれる金額も大きくなる。
しかも引かれた分は、その後の運用から外れます。
差が後半で開くのは、そういう仕組みです。
逆に言えば、期間が短いほど差は小さくなります。
数年のうちに使う予定のお金なら、
コストよりも値動きの影響のほうが大きいでしょう
長く持つ前提のお金だからこそ、
最初の選択が残ります。
同じ指数の商品を並べて、信託報酬で決めました
私がやったのは、同じ指数に
連動する商品どうしを並べて比べることでした。
同じ指数への連動を目指す商品であれば、
値動きのもとになるものは同じです。
もちろん、指数への連動の精度や、
集まっているお金の規模などには違いがあります。
それでも、値動きの方向が
大きく分かれるわけではありません。
そこで、私が決め手にしたのが信託報酬でした。
中身が近いなら、
差し引かれるコストが少ないほうを選ぶ。
証券会社の商品一覧では、
信託報酬の数字が並んで表示されています。
私が比較したのは、そこでした。
なお、「どの指数を選ぶか」はまた別の話です。
私の使い分けは
指数の選び方の記事にまとめています。
一覧の数字だけでは、全部は分かりません
ここで、ひとつ補足があります。
商品一覧に表示されている信託報酬だけが、
運用にかかるコストのすべてではありません。
売買にかかる費用や、海外の資産を扱うときの
費用などが別に発生する場合があります。
こうした費用まで含めた実際の負担が
「実質コスト」です。
実質コストは、運用報告書の費用明細から
確認できます。
ただし、「実質コスト」という名前で
そのまま載っているとは限りません。
費用明細の数字を見て判断する形になります。
運用報告書は、運用会社のサイトや
証券会社の商品ページから確認できます。
私も費用明細を見たことがあります。
とはいえ、すべての商品を
毎回チェックするのは面倒ですよね。
同じ指数で信託報酬が近い商品どうしなら、
実質コストの差も大きくは開きにくくなります。
気になる商品があれば、
選ぶタイミングで一度確認してみてください。
手間をかけるのは、選ぶときの1回だけ
ここまで書いておいて何ですが、私は今、
信託報酬をほとんど見ていません。
商品を決めたあとは同じものを買い続けていて、
選び直す場面がないからです。
「0.1%を気にするより、
積立額を増やすほうが早いのでは?」
そう考える方もいると思います。
たしかに、資産額への影響は
積立額のほうが大きくなります。
ただ、積立額を増やすには、
毎月の家計との相談が必要です。
信託報酬は商品を選ぶときに
一度確認すれば済みます。
それなら、それほど大きな手間ではありません。
まとめ
- 月5万円・30年・想定年5%で計算すると、信託報酬0.1%と0.2%の差は約74万円
- 差が開くのは後半。信託報酬は残高にかかるため、残高が増えるほど引かれる金額も増える
- 同じ指数に連動する商品なら、値動きの方向は大きく分かれない。私は信託報酬を決め手にした
- 一覧の数字とは別に「実質コスト」がある。気になったら運用報告書で確認できる
- 手間をかけるのは、商品を選ぶときの1回だけ。決めたあとは同じ商品を買い続けるだけでいい
積立額をいくらにするかで迷っているなら、
新NISAに月いくら入れるかもあわせてどうぞ。
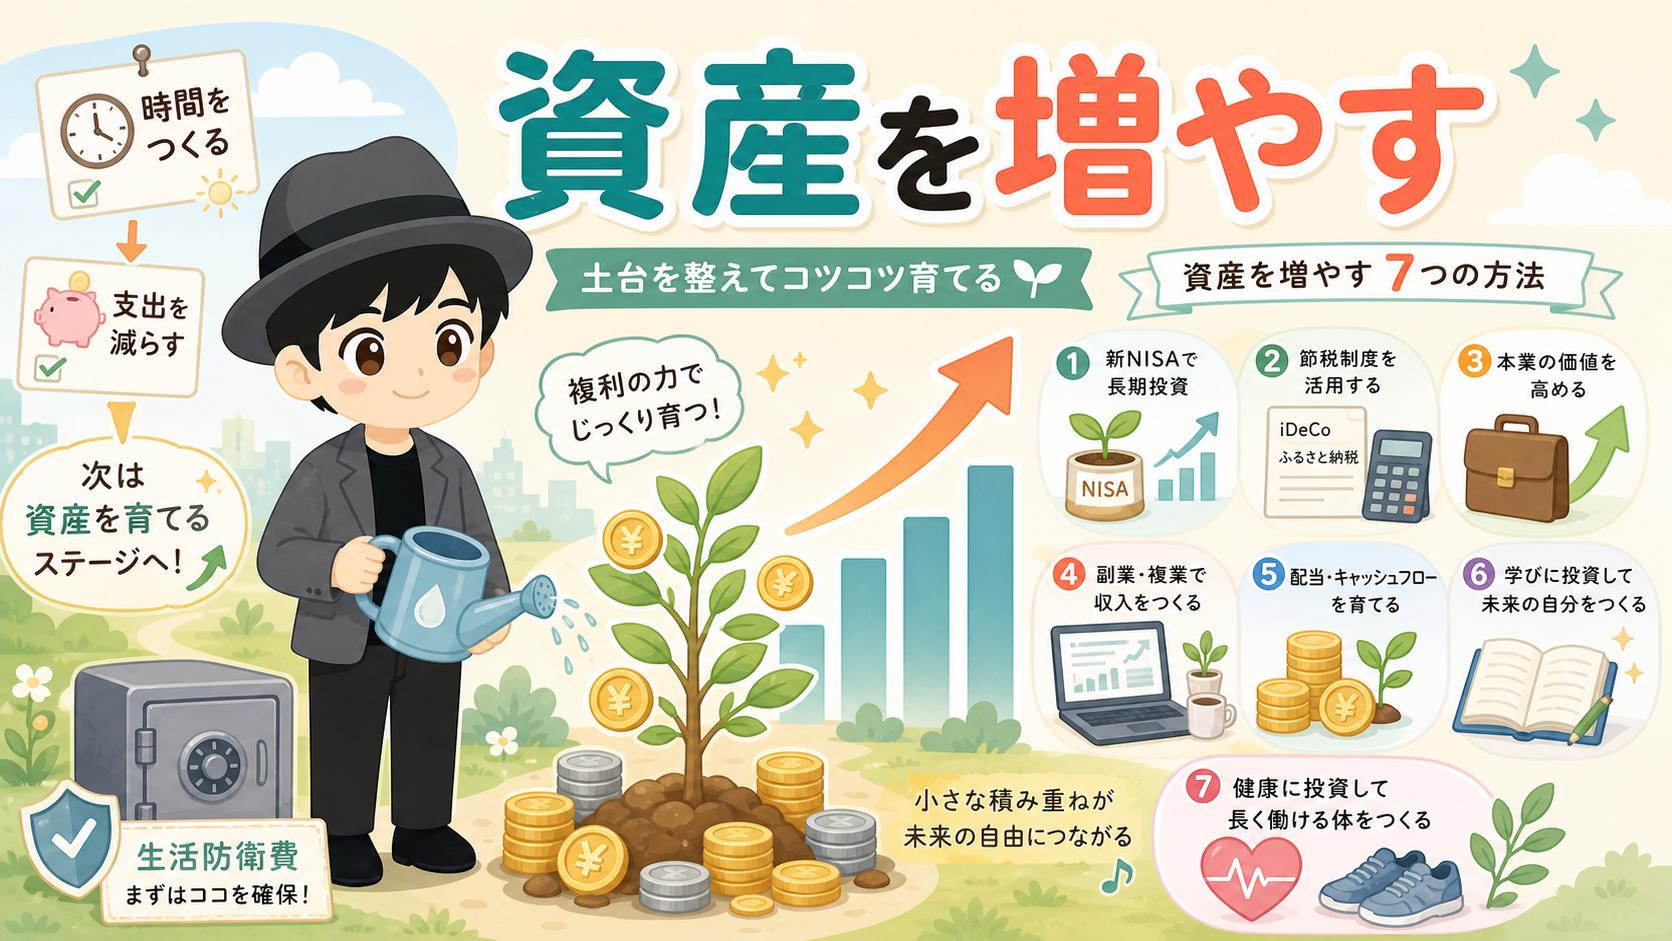
コスト以外の打ち手もまとめて知りたい方は、
資産を増やす7つの方法にまとめています。
※本記事は個人の体験・見解の共有であり、特定銘柄や商品を推奨するものではありません。投資判断はご自身の責任でお願いします。