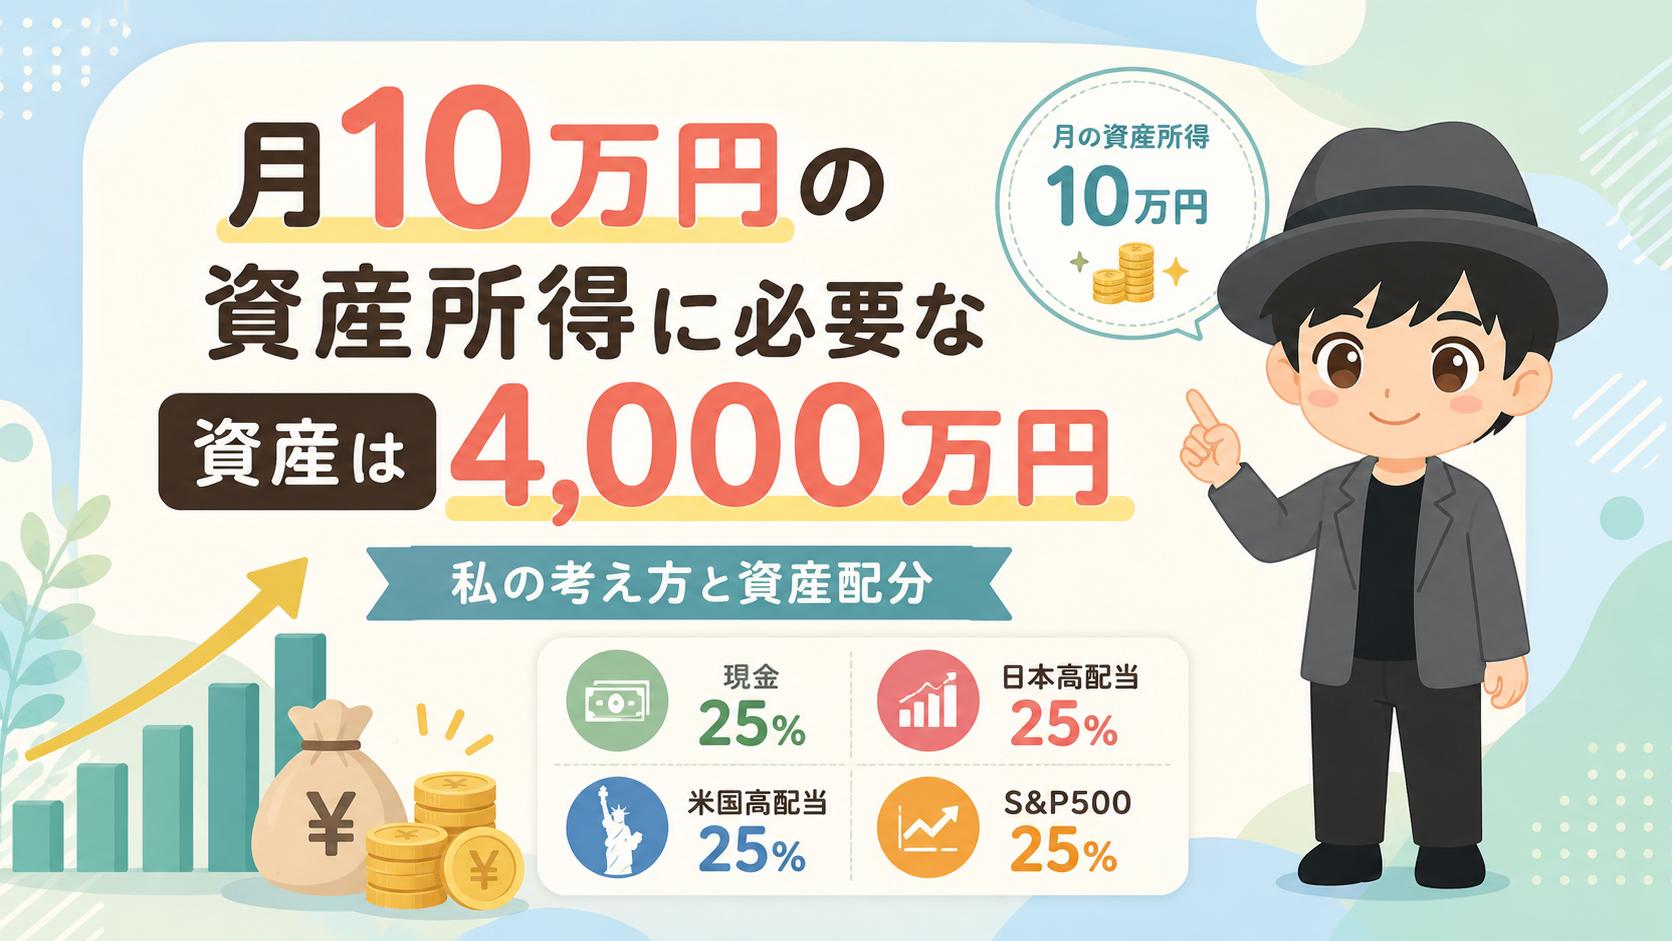
働かなくても、毎月10万円が入ってくる。
資産形成を続けていると、
一度は思い浮かべる状態ではないでしょうか。
では、そのためには、いくらの資産が必要なのか。
調べるとよく出てくるのが、
3,000万円という数字です。
ただ、この数字を自分の資産配分に
当てはめて計算し直すと、答えが変わりました。
私の場合は4,000万円です。
この1,000万円の差がどこから出てくるのか、
順番に書いていきます。
この記事でわかること
- 「3,000万円」という数字の出どころ
- 一般的な計算と私の計算がズレる2つのポイント
- 4,000万円の中身(4つの資産に25%ずつ)
- NISAを使うと、この計算がどう変わるか
- この計算の弱いところ
「3,000万円で月10万円」はどこから来た数字か
もとになっているのは、
4%ルールと呼ばれる考え方です。
簡単にいうと、資産から一定割合を取り崩しながら
使っても、長期間資産が持続しやすいという
アメリカ発の考え方です。
4%で単純計算すると、こうなります。
3,000万円 × 4% = 年120万円 = 月10万円
きれいに割り切れますよね。
「月10万円なら3,000万円」と言われるのは、
この計算がもとになっています。
ただし、私の資産配分にそのまま当てはめることはできません。
理由は、資産のすべてを投資に回しているわけではないからです。
ズレ①:現金は配当を生まない
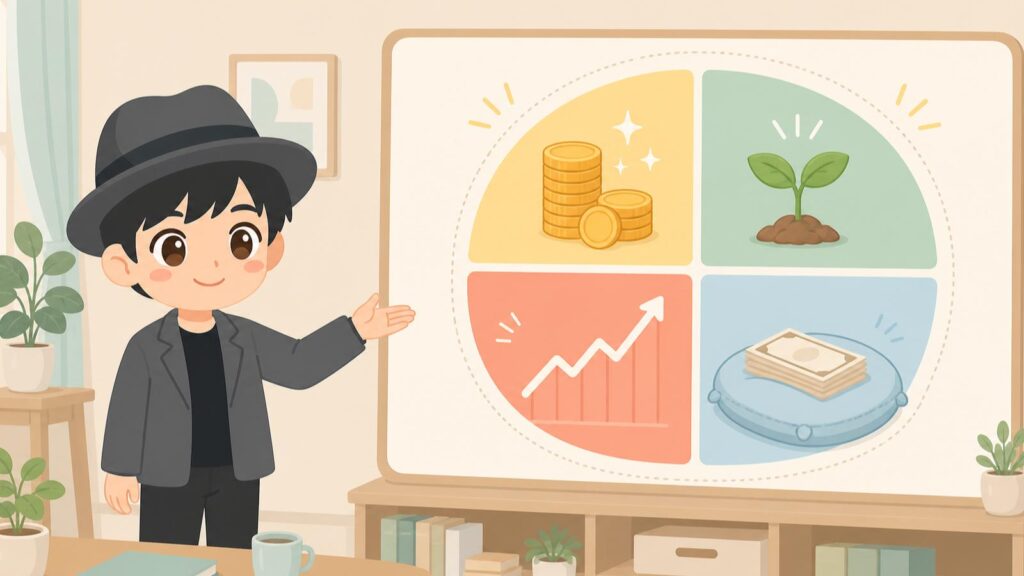
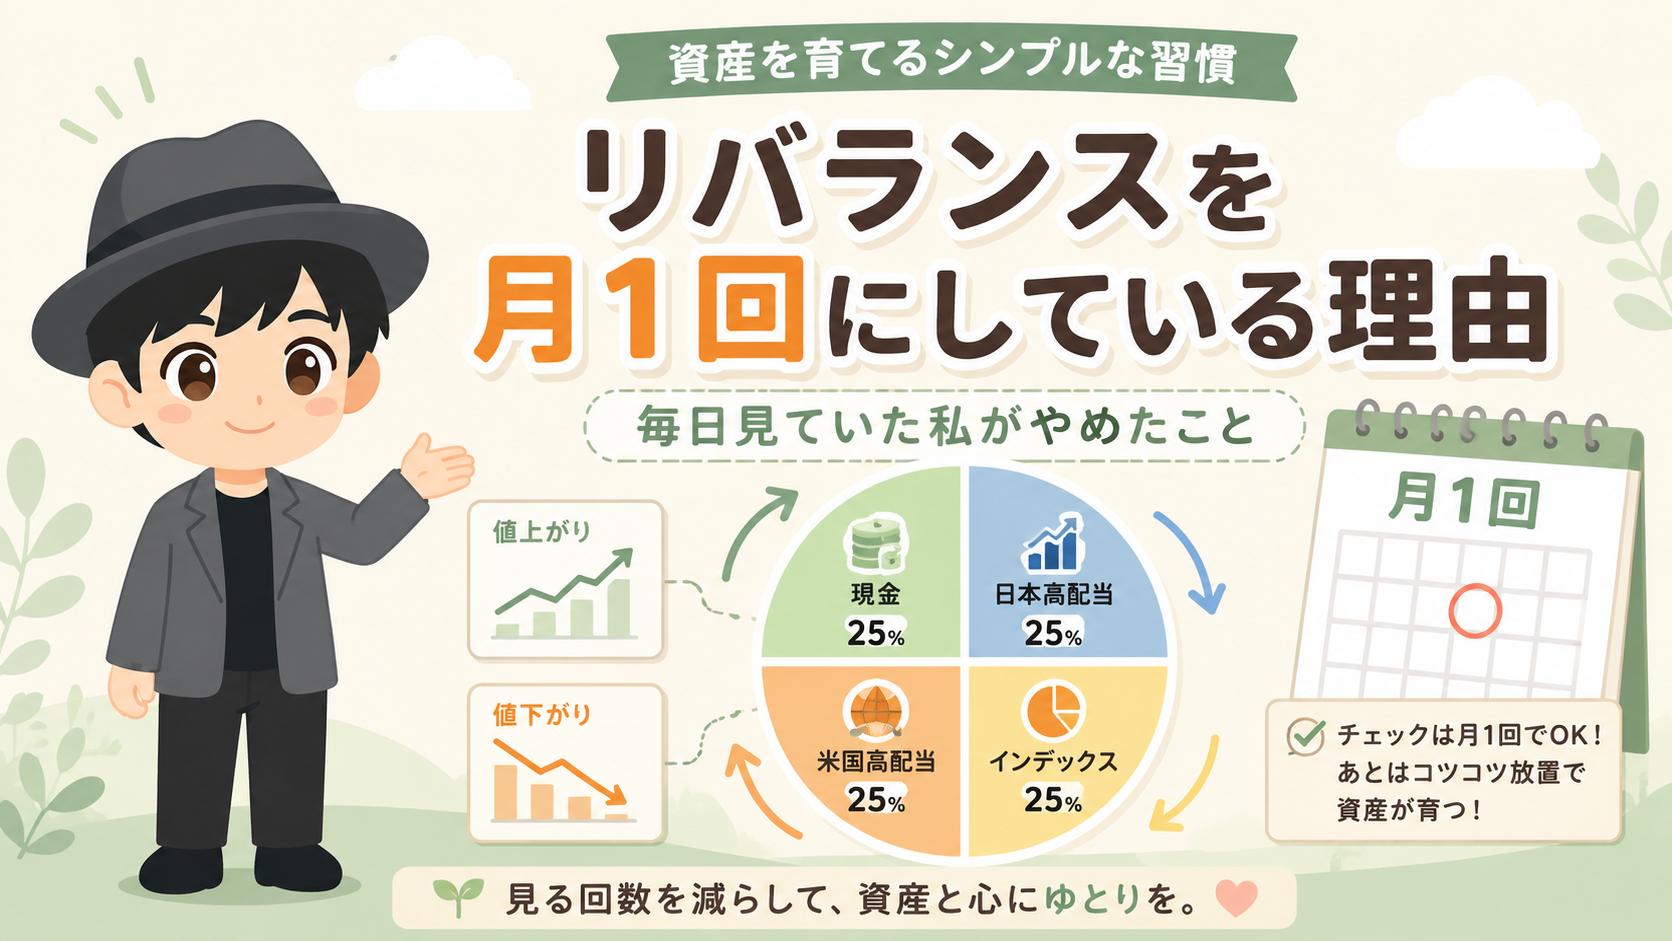
私の資産配分は、4つに25%ずつです。
- 現金
- 日本の高配当株
- 米国の高配当株
- インデックス(S&P500)
このうち現金25%については、
今回の計算では収益を生まないものとして扱います
つまり、月10万円を生み出すために
働いてもらうのは、残りの75%です。
ここを計算に入れると、
必要な資産額はこうなります。
3,000万円 ÷ 0.75 = 4,000万円
投資に回っている75%を3,000万円にするには、
全体で4,000万円必要です。
私が「月10万円には4,000万円必要」と
考えているのは、この1本の割り算からです。
「それなら現金を減らせばいいのでは?」
と思われるかもしれません。
ただ、私は現金25%は基本的に減らさない前提で
考えています。
債券を持っていないため、相場が下がったときの
クッションとして現金を持っておきたいからです。
さらに、この現金25%には
生活防衛資金も含めています。
生活防衛資金とは別に、
投資用の現金を持っているわけではありません。
生活防衛資金については、こちらにまとめています
ズレ②:税金を引くと、手元に残るのは月8万円ほど
課税口座では、配当や売却益に約20%の税金が
かかります。
仮に年間120万円の利益をすべて課税口座で
受け取り、単純に20%差し引くと、
120万円 × 80% = 約96万円
月にすると、約8万円です。
つまり、4,000万円から生み出す「月10万円」は、
税引き前で考えた数字です。
手取りで月10万円ほしいのであれば、
必要な資産額はさらに増えます。
ただし、ここで使えるのがNISAです。
NISAを使えば、この税金は減らせる
NISA口座を使えば、対象となる配当や売却益に
かかる日本の税金を非課税にできます。
私の場合、日本の高配当株は
NISAの成長投資枠で保有しています。
インデックスもNISAで積み立てています。
一方、米国の高配当株は特定口座で保有しています
枠は1,800万円。でも「買った値段」で数える
気になるのは、NISAの上限ですよね。
非課税保有限度額は1,800万円です。
そのうち、成長投資枠で使えるのは
1,200万円までです。
ポイントは、この1,800万円を
買ったときの金額(簿価)で管理することです。
年間投資枠と非課税保有限度額(総枠)は、簿価をもとに計算されます。
(金融庁 NISA特設ウェブサイト「NISAを知る」より)
つまり、値上がりした分までNISA枠を
使うわけではありません。
たとえば1,800万円分を買い、それが値上がりして
時価3,000万円になったとしても、
非課税保有限度額を超えたことにはなりません。
そのため、制度上は投資部分3,000万円の多くを
NISA口座内で保有する状態もありえます。
1,800万円が約1.7倍になれば、時価3,000万円です。
ただし、NISAには年間投資枠があります。
年間360万円
つみたて投資枠:120万円
成長投資枠:240万円
1,800万円の枠を埋めるだけでも、
最短で5年かかります。
さらに、そこから値上がりして
3,000万円になるまでには時間が必要です。
そのため、これは短期間で
実現する話ではありません。
ただし、海外資産は「完全に非課税」とは限らない
NISAだからといって、すべての税金が
ゼロになるとは限りません。
たとえば米国株の配当には、
米国で原則10%の税金がかかります。
NISAでは日本国内の税金は非課税になりますが、
米国で差し引かれた税金までゼロになるわけでは
ありません。
そのため、どの資産をNISAで持っているかに
よっても、実際の手取り額は変わります。
ざっくり計算すれば、月8万円から月9万円前後へ近づくイメージです。
ただし、実際の税額は資産の種類や利益の出方によって変わるため、ここはあくまで目安として考えています。
4,000万円の中身|何がお金を生むのか
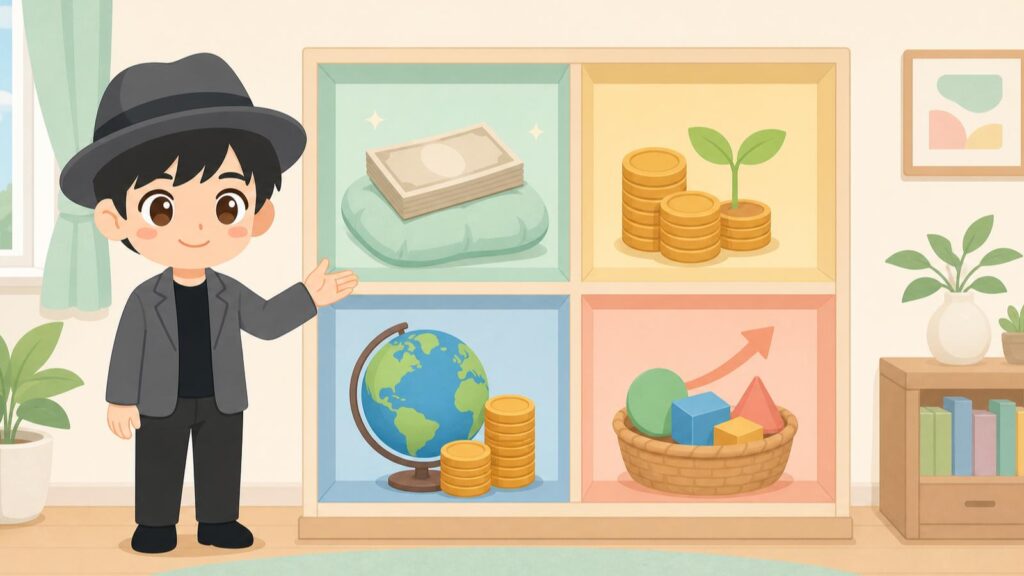
4つの資産に、それぞれ何を期待しているかを
表にしました。
| 資産 | 割合 | 月10万円への貢献 | 私の口座 |
|---|---|---|---|
| 現金 | 25% | なし(下落時のクッション・生活防衛資金) | — |
| 日本の高配当株 | 25% | 配当+上限を超えた分 | NISA(成長投資枠) |
| 米国の高配当株 | 25% | 配当+上限を超えた分 | 特定口座 |
| インデックス(S&P500) | 25% | 上限を超えた分 | NISA |
ここで勘違いされやすいのが、
高配当株の扱いです。
私は、高配当株からも値上がりした分を
取り崩します。
「高配当株は配当をもらうもの、
インデックスは売って使うもの」
と役割を完全に分けているわけではありません。
現金以外の3つは、基本的に同じルールで
管理しています。
定率で毎年○%を売るのではなく、
資産ごとに上限額を決め、そこを超えた分だけ売る
やり方です。
たとえば、ある資産の上限を1,000万円に
設定しているとします。
月1回チェックしたときに
1,010万円になっていたら、
1,010万円 − 1,000万円 = 10万円
この超えた10万円を売ります。
日本株でも米国株でも、
基本的な考え方は同じです。
配当はそのまま受け取り、
値上がりして上限を超えた分は売る。
私は、この合わせ技で月10万円の資産所得を
作っていく考えです。
くわしくは、こちらの記事に書きました。
この4つの配分をどう作っていくかは もし資産2000万円なら、私はこう運用する をどうぞ。

この計算の弱いところ
正直に書いておきたい点が2つあります。
ひとつは、毎年4%を安定して取り崩せると
約束されているわけではないことです。
配当が減ることもありますし、
資産が値上がりしない年もあります。
4,000万円あれば、
毎月10万円が確実に入ってくる。
そういう話ではありません。
もうひとつは、
取り崩せる金額が相場次第になることです。
私は「上限を超えなければ売らない」という
ルールにしているため、資産が伸びなかった年は、
取り崩せる金額も減ります。
だからこそ、現金を25%と厚めに持っています。
相場が悪く、取り崩せない時期があっても
生活が回るようにする。
これも、現金25%を持っている理由のひとつです。
まとめ
- よく見る「月10万円=3,000万円」は、資産を全部投資に回した前提。現金を25%持つ私の場合、投資部分が3,000万円になるよう全体で4,000万円が必要になる
- その月10万円は税引き前。約20%引かれるので、手取りは月8万円ほど
- NISAの1,800万円は「買ったときの値段」で管理されるため、値上がりした分は枠を使わない。
- 現金以外の3つは、基本的に同じルールで管理する。配当を受け取りつつ、上限を超えた分を売却して資産所得を作る
- 4%は毎年確実に取り崩せる数字ではない。相場が悪い年に備える意味でも、私は現金25%をクッションとして持っている
「月10万円を得るには、いくら必要か」
その答えは、資産配分や税金、
取り崩し方によって変わります。
ネットで見つけた数字をそのまま自分の目標に
するのではなく、
一度、自分の資産配分に当てはめて計算してみる。
私はその結果、
3,000万円ではなく4,000万円になりました。