児童手当、何に使っていますか?
我が家は、一度も使っていません。
振り込まれた分はそのまま子ども名義の口座に
入れ、全額を運用に回しています。
教育費は、このお金を中心に準備するつもりです。
学資保険も検討しました。
でも、我が家は入りませんでした。
そして2027年からは、0〜17歳でもNISAの
つみたて投資枠が使えるようになります。
ここで一度、運用方法を変える予定です。
この記事でわかること
- 児童手当は全部でいくらになるのか
- 我が家が児童手当を運用に回している方法
- 学資保険を選ばなかった3つの理由
- 2027年に始まる「こどもNISA」のこと
- 運用に回す前に知っておきたいこと
児童手当は、全部で約234万〜245万円になる
こども家庭庁によると、現在の児童手当は
次のようになっています。
- 3歳未満:月15,000円
- 3歳〜高校生年代:月10,000円
- 第3子以降:月30,000円
第1子・第2子の場合、3歳未満でもらえる金額は、
15,000円 × 36か月 = 54万円
です。
その後は、18歳になったあとの
最初の3月31日まで月10,000円が支給されます。
そのため、総額は生まれた月によって変わり、
約234万〜245万円になります。
200万円を大きく超える金額です。
我が家では、この児童手当を生活費とは
分けて管理しています。
2024年10月からは所得制限がなくなり、
支給対象も高校生年代まで広がりました。
「以前は所得制限で対象外だった」
「児童手当は中学生までだと思っていた」
という人は、一度確認してみてください。
我が家は、児童手当に手を付けていません
子どもが生まれてから、
児童手当には手を付けていません。
ただ現金で置いているのではなく、
そのまま運用に回しています。
使っているのは子ども名義の未成年口座
使っているのは、SBI証券の未成年口座です。
名義は子どもにしています。
私自身の資産とは、完全に別枠で管理しています。
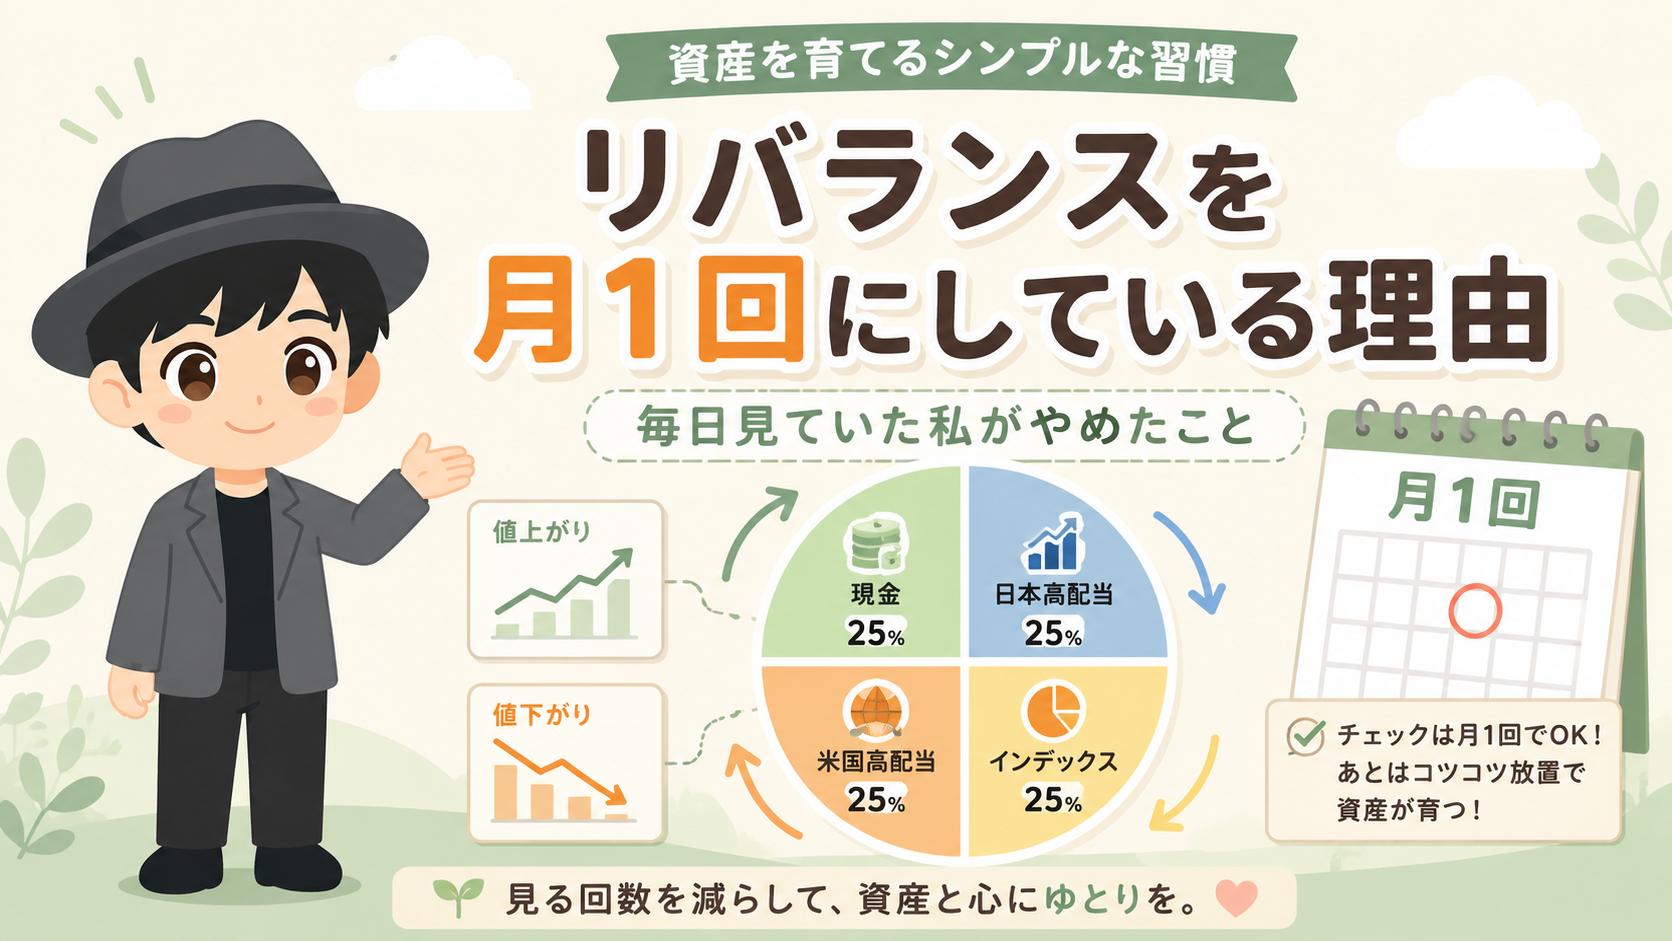
私は自分の資産を4つに分け、
それぞれ25%を目安に管理していますが、
子どものお金はその中に含めていません。
買っているのは全世界株のインデックスファンド
子どもの口座で買っているのは、
全世界株のインデックスファンドです。
自分の口座では高配当株も持っていますが、
子どものお金は幅広く分散された商品で
運用しています。
お祝いでもらったお金も、
この口座に入れています。
一方、お年玉は別です。
お年玉は「いずれ子ども本人に渡すお金」と
考えているので、楽天証券の未成年口座で
分けて運用しています。
同じ子どものお金でも、
使う目的が違うので口座も分ける。
我が家では、
この形が管理しやすいと感じています。
学資保険を選ばなかった3つの理由
我が家が学資保険を選ばなかった理由は、
3つあります。
1. 返戻率に魅力を感じなかった
まずは、お金の増え方です。
検討した結果、我が家では学資保険よりも、
自分で運用するほうを選びました。
もちろん、投資なら必ず増えるわけではありません
元本割れする可能性もあります。
それでも、長い期間をかけて運用できることを
考え、自分たちには投資のほうが合っていると
判断しました。
2. 保険と貯蓄を分けたかった
私は、
保険は「もしものときに備えるもの」
貯蓄・投資は「将来のためにお金を準備するもの」
と分けて考えています。
そのため、保障と貯蓄がセットになった学資保険
ではなく、それぞれ別に準備することにしました。
3. 自分で運用できると思った
すでに自分の口座で投資をしていたことも
理由のひとつです。
同じように、子どもの分も長期・分散で
運用すればいい。
そう考えました。
ただし、学資保険がダメだと言いたいわけでは
ありません。
保障がついていることや、契約内容によって
将来受け取る金額を把握しやすいことは、
投資信託にはないメリットです。
一方、投資信託には値上がりが期待できる反面、
元本割れする可能性があります。
どちらが合うかは、
「確実性を重視するか」
「値動きを受け入れて運用するか」
で変わると思っています。
2027年から、0〜17歳でもNISAが使えるようになる
現在、子ども名義で新しく投資をする場合、
基本的には課税口座を使うことになります。
以前あったジュニアNISAは、
2023年で新規の投資が終了したからです。
我が家の未成年口座も特定口座なので、
NISAのような非課税枠ではありません。
ここが、2027年から変わります。
2026年3月に成立した税制改正法により、
NISAのつみたて投資枠が0〜17歳にも
広がることになりました。
0〜17歳の間は、
- 年間投資枠:60万円
- 非課税保有限度額:600万円
となります。
「こどもNISA」と呼ばれることもありますが、
新しく別のNISA制度ができるというより、
現在のNISAのつみたて投資枠を未成年でも
使えるようにする仕組みです。
我が家も、2027年以降はこの非課税枠を
使う予定です。
現在の特定口座で持っている投資信託を、
そのままNISA口座へ移すことはできません。
そのため、移す場合はいったん売却し、
NISA口座で買い直すことになります。
売却時に利益が出ていれば課税される可能性も
あるので、実際に移すときの金額やタイミングは、
その時点で改めて考えるつもりです。
未成年のうちは、払い出しにも条件がある
0〜17歳向けのNISAには、
払い出しのルールもあります。
12歳になる前は、災害などの特別な事情を除き、
原則として払い出しはできません。
12歳以降は、教育費や生活費など子どものために
使う場合に、子どもの同意など一定の手続きを
したうえで払い出せる仕組みです。
「いつでも自由に使えるお金」ではない点は、
知っておきたいところです。
気をつけているのは、使う時期のこと
教育費は、必要になる時期がある程度
決まっています。
そのため、
「値下がりしたから、相場が戻るまで数年待とう」
がやりにくいお金です。
我が家では現在、
児童手当を全額運用に回しています。
ただし、これは誰にでも合う方法ではないと
思っています。
教育費を使う時期が近づいている場合や、
値下がりすると困るお金まで投資してしまう
場合は、慎重に考える必要があります。
特に投資期間をどれくらい取れるのかは、
大事なポイントです。
使うときは、必要な分だけ売る
取り崩し方についても、
今のところ方針を決めています。
必要になったときに、必要な分だけ売る。
教育費が必要になるからといって、
事前にすべて現金へ戻すことは考えていません。
使わない分は、そのまま運用を続けるつもりです。
もちろん、実際に使う時期の相場や資産額に
よって、考え方は変える可能性があります。
今の時点では、これが我が家の方針です。
まとめ
- 児童手当は第1子・第2子の場合、誕生月によって合計約234万〜245万円
- 2024年10月から所得制限がなくなり、高校生年代まで支給されるようになった
- 我が家は児童手当に手を付けず、子ども名義の未成年口座で全額を運用している
- 運用しているのは全世界株のインデックスファンド
- 学資保険は「返戻率に魅力を感じなかった」「保険と貯蓄を分けたかった」「自分で運用できると考えた」の3つの理由で選ばなかった
- 2027年からは0〜17歳でもNISAのつみたて投資枠が利用でき、年間投資枠は60万円、非課税保有限度額は600万円
- 現在の特定口座からNISAへ直接移すことはできないため、移す場合はいったん売却して買い直す必要がある
児童手当は、使い道を決めていないと
生活費に紛れやすいお金だと思います。
だから我が家では、
最初から行き先を決めました。
「児童手当は使わず、
子どもの将来のために運用する」
これが、今のところ我が家に合っている方法です。
ただし、教育費は使う時期が決まっている
お金でもあります。
運用期間や値下がりのリスクも考えながら、
子どもの成長に合わせて少しずつやり方を
見直していくつもりです。
※制度内容は2026年9月時点の情報です。
児童手当やNISAを利用する際は、
こども家庭庁・金融庁・証券会社などの
最新情報をご確認ください。
※本記事は個人の体験・見解の共有であり、
特定の商品を推奨するものではありません。
投資判断はご自身の責任でお願いします。