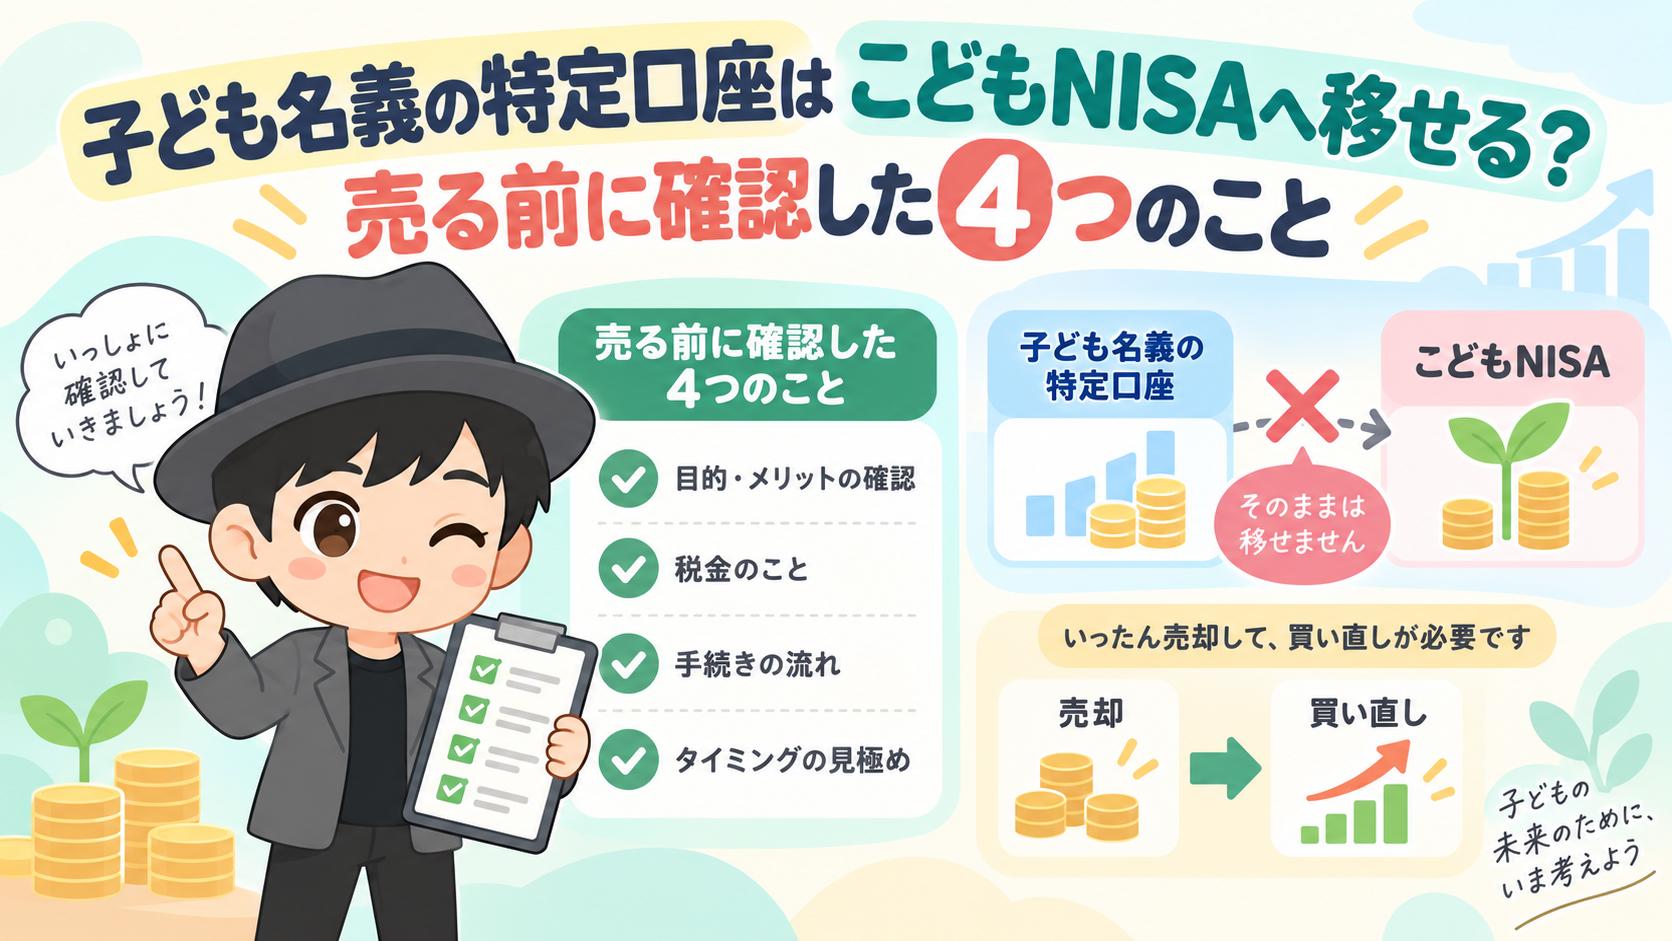
2027年1月から「こどもNISA」が始まります。
我が家は児童手当を一度も使わず、
子ども名義の口座で全額を運用しています。
この口座は特定口座です。
NISAではないので、利益が出れば課税されます。
だから、いま持っている分もこどもNISAへ
移したいと考えています。
ところが、そのまま移すことはできません。
この記事でわかること
- こどもNISAで何が変わるのか(数字だけ先に)
- 特定口座の分を移すには、売って買い直すしかないこと
- 税金で見られるのは「売った額」ではなく「利益」だということ
- 子どもには子ども自身の控除枠があること
- 売る前に確認しておきたい口座の設定
- 税金より気をつけたい「名義預金」のこと
こどもNISAは、新しくできる制度ではありません
まず数字だけ並べます。
| 項目 | 内容 |
|---|---|
| 開始 | 2027年1月以降 |
| 対象年齢 | 0〜17歳 |
| 年間の投資枠 | 60万円 |
| 非課税で持てる上限 | 600万円 |
| 買えるもの | つみたて投資枠の対象商品 |
| 非課税で持てる期間 | 無期限 |
| 払出し | 12歳以降は条件付きで可能 |
| 18歳になったら | 手続きなしで大人のつみたて投資枠へ |
「こどもNISA」は通称です。
新しい制度ができるのではなく、いまあるNISAの
つみたて投資枠について、口座を開ける年齢が
0〜17歳まで広がる。
これが正確なところです。
2023年末で新規の受付が終わったジュニアNISAと
比べると、非課税の期間が無期限になり、
12歳以降は条件付きで引き出せるようになります。
確認1:直接は移せません。売って、買い直す
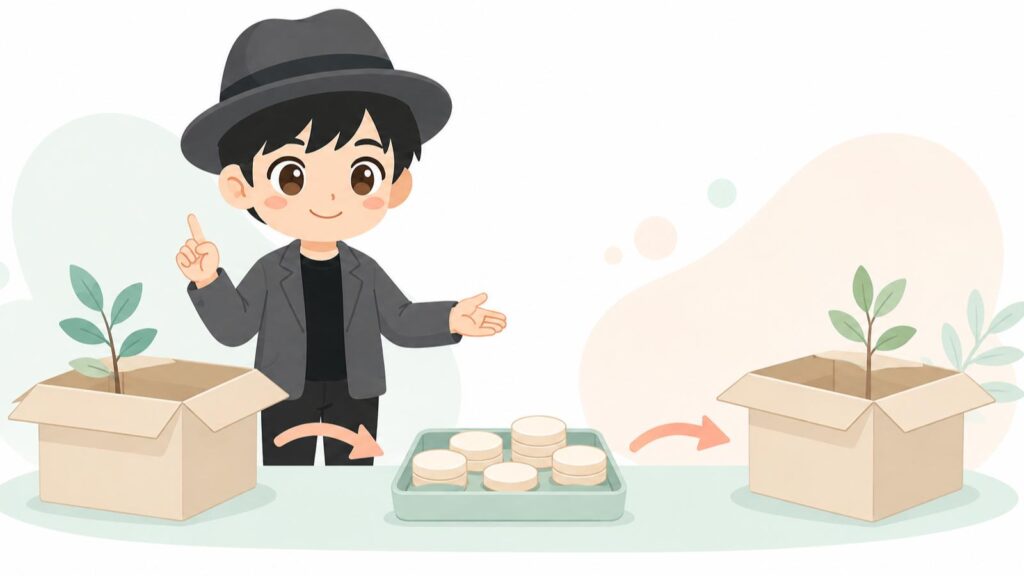
特定口座で持っている投資信託を、
そのままNISA口座へ移すことはできません。
やるなら、いったん売る。
同じものをNISA口座で買い直す。
この2ステップです。
売れば、そこで利益が確定し、
課税の対象になります。
買い直せるのは、つみたて投資枠の
対象商品だけです。
個別株や対象外の投資信託を持っている場合、
同じものは買い直せません。
確認2:見られるのは「売った額」ではなく「利益」
「控除の枠が◯万円だから、
年に◯万円ずつ売っていこう」
そう考えていませんか?
でも、税金の計算で見られるのは売った金額では
ありません。
買ったときの値段と売ったときの値段の差、
つまり利益のほうです。
子ども名義の口座に、時価100万円の投資信託が
あるとします。
買ったときの値段は60万円。
つまり含み益は40万円です。
これを全部売っても、利益は40万円。
100万円が所得になるわけではありません。
なので、利益が控除の枠に収まっているなら
「枠に収めるために分けて売る」必要は
ありません。
分けるとしたら、理由はこどもNISAの
年間投資枠が60万円だから、というほうです。
| 年 | やること | その年の利益 |
|---|---|---|
| 1年目 | 60万円分を売ってNISAで買い直す | 24万円 |
| 2年目 | 残り40万円分を売ってNISAで買い直す | 16万円 |
60万円分だけ売ると、買ったときの値段も6割ぶん
(36万円)が対応するので、利益は24万円です。
我が家も、税金がかからない範囲で
少しずつ移していくつもりです。
確認3:子どもには、子ども自身の控除枠があります
子ども名義の口座で出た利益は、
子ども自身の所得です。
親の所得に足されるわけではありません。
子どもも一人の納税者なので、
基礎控除を持っています。
国税庁によると、合計所得金額が
132万円以下の場合の基礎控除は95万円。
これは令和9年(2027年)分以後も変わりません。
つまり子どもに他の収入がなければ、利益が95万円
までは所得税がかからない計算になります。
さきほどの例の利益24万円なら、
だいぶ余裕がありますよね。
注意が2つあります。
住民税は別の基準です
住民税の基礎控除は43万円で、
所得税とは金額が違います。
住民税そのものがかからないラインも自治体ごとに
差があり、およそ38万〜45万円に分かれます。
ここは市区町村の窓口で確認するのが確実です。
親の扶養にも関わります
扶養親族の要件は、合計所得金額58万円以下。
所得税がゼロでも、この金額を超えると
親の扶養から外れます。
なお親の扶養控除の対象になるのは、
16歳以上の子どもです。
確認4:特定口座の「源泉徴収あり/なし」
特定口座には2つのタイプがあります。
- 源泉徴収あり:利益が出た時点で自動的に約20%が引かれる
- 源泉徴収なし:引かれない。あとで自分で精算する
我が家の口座は「源泉徴収あり」です。
このまま売ると、控除の枠に収まっていても、
いったん税金が引かれます。
取り戻すには確定申告が必要です。
「源泉徴収なし」に変えておけばその手間は
なくなりますが、変更にはタイミングがあります。
その年に1回でも売ってしまうと、
その年はもう変更できません。
やるなら年が明けて、最初に売る前です。
ただ、変えれば済むという単純な話でも
ないんです。
「源泉徴収あり」のまま申告しなければ、
その利益は扶養の判定に入りません。
税金は払うけれど扶養は守れる。
どちらが有利かは利益の額で変わるので、
売る前に税務署で確認するのが確実です。
税金より気をつけたいのは「名義預金」
正直に書きます。
私はこの言葉を、今回はじめて知りました。
親のお金を子ども名義の口座に
入れて運用しているだけ。
税務署にそう見られると、
その口座は親の資産として扱われます。
そうなると、ここまでの話が丸ごと崩れます。
子ども自身の控除枠も使えません。
見られているのは、書面よりも
実態のほうだそうです。
- お金の流れが追えるか(現金の手渡しではなく、銀行振込にする)
- 通帳・印鑑・カードが親のものと分かれているか
- もらった側が、受け取ることを了解しているか
我が家は児童手当もお祝い金も、
親名義の口座から振込で移しています。
記録は残っている形です。
ただ、贈与契約書は一度も作っていません。
法律上は口約束でも贈与は成立します。
でも小さい子どもの場合、第三者から見ると
「親が親から自分にあげた」ようにも見えてしまう。
だから紙で残しておくほうが安全、というわけです
贈与税は、1年にもらった額の合計が110万円を
超えなければかかりません。
書面を残しても、税金の負担が
増えるわけではないんですね。
まとめ
- こどもNISAは新しい制度ではなく、つみたて投資枠を0〜17歳まで使えるようにするもの(2027年1月以降・年60万円・上限600万円)
- 特定口座の分は直接移せない。いったん売って買い直す。買い直せるのはつみたて投資枠の対象商品だけ
- 税金で見られるのは売った額ではなく利益。控除の枠に収めるために分けて売る必要は、必ずしもない
- 子ども名義の口座の利益は子ども自身の所得。合計所得金額132万円以下なら基礎控除は95万円(住民税と親の扶養は別の基準)
- 「源泉徴収あり/なし」は、その年に最初に売る前に確認する。いちばんの落とし穴は名義預金で、お金の流れと贈与の形を残しておく
児童手当をどう運用しているかは
こちらの記事にまとめました。
※こどもNISAは2025年12月に決まった税制改正の大綱にもとづく内容です。実際に利用するときは、金融庁や証券会社の案内で最新の条件を確認してください。
※私は税理士ではありません。この記事は一般的な制度の説明で、個別の税務アドバイスではありません。判断に迷う場合は、税務署(無料の相談窓口があります)や税理士に確認してください。
※本記事は個人の体験・見解の共有であり、特定の商品を推奨するものではありません。投資判断はご自身の責任でお願いします。